November 14, 2026
Modulo detrazioni: come devono compilarlo i dipendenti
Margherita M. Pili
HR Manager
7
minuti di lettura
Le detrazioni sono una sorta di sconto sulle tasse che il dipendente è tenuto a versare allo Stato. Dipendono, generalmente, dal reddito da lavoro dipendente: maggiore è il reddito, minori sono le detrazioni.
Al momento dell’assunzione viene chiesto al dipendente di compilare un modulo dove dovrà dichiarare:
Compilare correttamente il modulo per le detrazioni è indispensabile perché da questo dipende, in parte, non solo l’ammontare dello stipendio che il dipendente riceverà ogni mese, ma anche il credito o debito che potrebbe avere nei confronti dello stato quando invia il 730.
Vediamo come compilare ogni voce, in modo da evitare errori o debiti!
Attenzione: di solito ha senso segnare “no” quando si percepiscono altri redditi (es: persona con due lavori, pensionato che continua a lavorare, invalido che lavora, ecc.)
Se nel momento in cui firma il modulo, il dipendente ha avuto altre fonti di reddito nell’anno (e.g. un altro lavoro, la disoccupazione ecc.), dovrà dichiarare quanto ha già percepito. In questo modo verranno applicate le detrazioni che effettivamente spettano.
Attenzione! Indicare un importo errato potrebbe comportare l’applicazione di più detrazioni (oppure di meno detrazioni) di quante si dovrebbe riceverne e, di conseguenza, con la dichiarazione dei redditi verrà chiesto di restituirle (oppure si recupererà la differenza).
È meglio avere un netto un po’ più basso ogni mese e farsi rimborsare un eventuale credito a fine anno dallo Stato, piuttosto che guadagnare di più ogni mese ma dover restituire a dicembre. Di conseguenza, se il dipendente ha percepito altri redditi nell’anno o ha più rapporti di lavoro, è meglio che non richieda l’applicazione delle detrazioni (oppure che si faccia aiutare nella compilazione da un professionista, come il commercialista o il consulente del lavoro)
Perché si rientri nella definizione di “familiare a carico”, si deve avere un certo rapporto (es: di parentela) con quella persona e quella persona deve avere un certo reddito:
| Familiari a carico | Reddito |
|---|---|
| Coniuge, non necessariamente convivente, non separato | minore di €2.840,51 |
| Figli di età tra i 21 e i 24 anni, non necessariamente conviventi | minore di €4.000 |
| Figli di età superiore ai 24 anni, non necessariamente conviventi | minore di €2.840,51 |
| Altri parenti entro il 2° grado 1, solo se conviventi | minore di €2.840,51 |
Se hai familiari che rientrano in almeno uno dei casi della tabella dovrai:
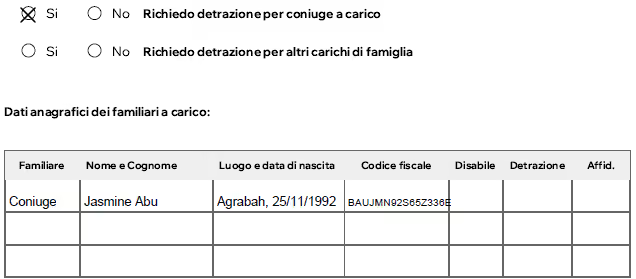
Attenzione! La colonna “detrazione” deve essere compilata solo per i figli a carico:
Nelle “altre detrazioni” rientrano:
1. Richiesta di aliquota IRPEF fissa:
se il dipendente ha altri redditi che pensa che lo faranno superare uno o più scaglioni Irpef, o se pensa che i redditi possano subire variazioni nel corso dei mesi o dell’anno (es: un commerciale che ha un reddito variabile per via delle provvigioni), può chiedere che venga applicata un’aliquota media Irpef più alta. In questo modo, quando invierà la dichiarazione dei redditi, avrà meno probabilità di avere un “debito” nei confronti dello Stato per aver pagato durante l’anno meno tasse di quante avrebbe dovuto.
2. Detrazione di imposta sul TFR:
se il dipendente ha terminato un lavoro e ne sta iniziando uno nuovo nello stesso anno, deve rispondere “si”. Questo capita quasi sempre, a meno che non si inizi un lavoro l’1 gennaio. Infatti, al termine del lavoro precedente, il dipendente ha già usufruito di una detrazione specifica che viene applicata al momento della fine di un rapporto di lavoro, quando viene pagato il TFR. Attenzione! Se ha versato il TFR a un fondo, questo non verrà pagato quando si termina un rapporto di lavoro, e in questo caso il dipendente deve rispondere “no”!
Se, in corso d’anno, il dipendente percepisce percepire altri redditi (e.g. pensione o partita iva, altri rapporti di lavoro, ecc.), è meglio che si rivolga al commercialista o a un CAF per valutare di applicare in busta paga un’aliquota media fissa ed evitare di dover restituire dei soldi con la dichiarazione dei redditi.
Se il dipendente ha iniziato a versare il TFR a un fondo dopo che il rapporto di lavoro era già iniziato?
In questo caso, al termine del rapporto di lavoro, verrà liquidata solo la parte maturata e non versata al fondo e, se il dipendente inizia un nuovo lavoro nello stesso anno, dovrà rispondere “si”.
3. Trattamento integrativo – Art. 1 DL 3/2020 (ex bonus Renzi):
È un “bonus” di massimo 1.200€ all’anno (100€ al mese), che dipendente dal reddito (cioè è dovuto solo sotto una certa soglia) e su cui il lavoratore non paga le tasse. Il dipendente ha 3 opzioni:
Attenzione! Per reddito si intende l’intero reddito, quindi non solo quello da lavoro dipendente. Se il dipendente non è sicuro di rientrare nelle soglie, è meglio scegliere l’opzione 3 per evitare di dover restituire l’importo
Le soglie sono le seguenti:
| Reddito imponibile | Quanto spetta |
|---|---|
| tra 8.500€ e 15.000€ | 1.200€/anno |
| tra 15.000€ e 28.000€ | max. 1.200€/anno, ma solo se le detrazioni a cui ha diritto il dipendente sono superiori all’IRPEF dovuta → bonus = detrazioni – IRPEF |
| < 8.500€ | non spetta |
4. Somma integrativa e ulteriore detrazione – Legge n. 207/2024, art. 1
A partire dal 2025, per i redditi da lavoro dipendente fino a 20.000€ è prevista una somma extra mentre, per quelli tra 20.001 e 40.000€, è prevista un’ulteriore detrazione. Di seguito i dettagli:
| Importo dell’agevolazione | Reddito |
|---|---|
| 7,1% del reddito | Fino a 8.500€ |
| 5,3% del reddito | Tra 8.501€ e 15.000€ |
| 4,8% del reddito | Tra 15.001€ e 20.000€ |
| Importo dell’agevolazione | Reddito |
|---|---|
| 1000€ fissi | Tra 20.001€ e 32.000€ |
| 1.000 * [(40.000 – reddito complessivo) /8.000] | Tra 32.001€ e 40.000€ |
Quando il dipendente compila il modulo, deve decidere per il 2025:
Attenzione! Se non compila nulla, l’azienda è obbligata a riconoscere la somma extra o l’ulteriore detrazione mensilmente in busta paga, sulla base del reddito di lavoro dipendente presunto nell’anno e generato solo da quel rapporto di lavoro.
1 I parenti entro il 2° grado sono: fratelli e sorelle, nonni, nipoti (figli dei figli).

